入金消込
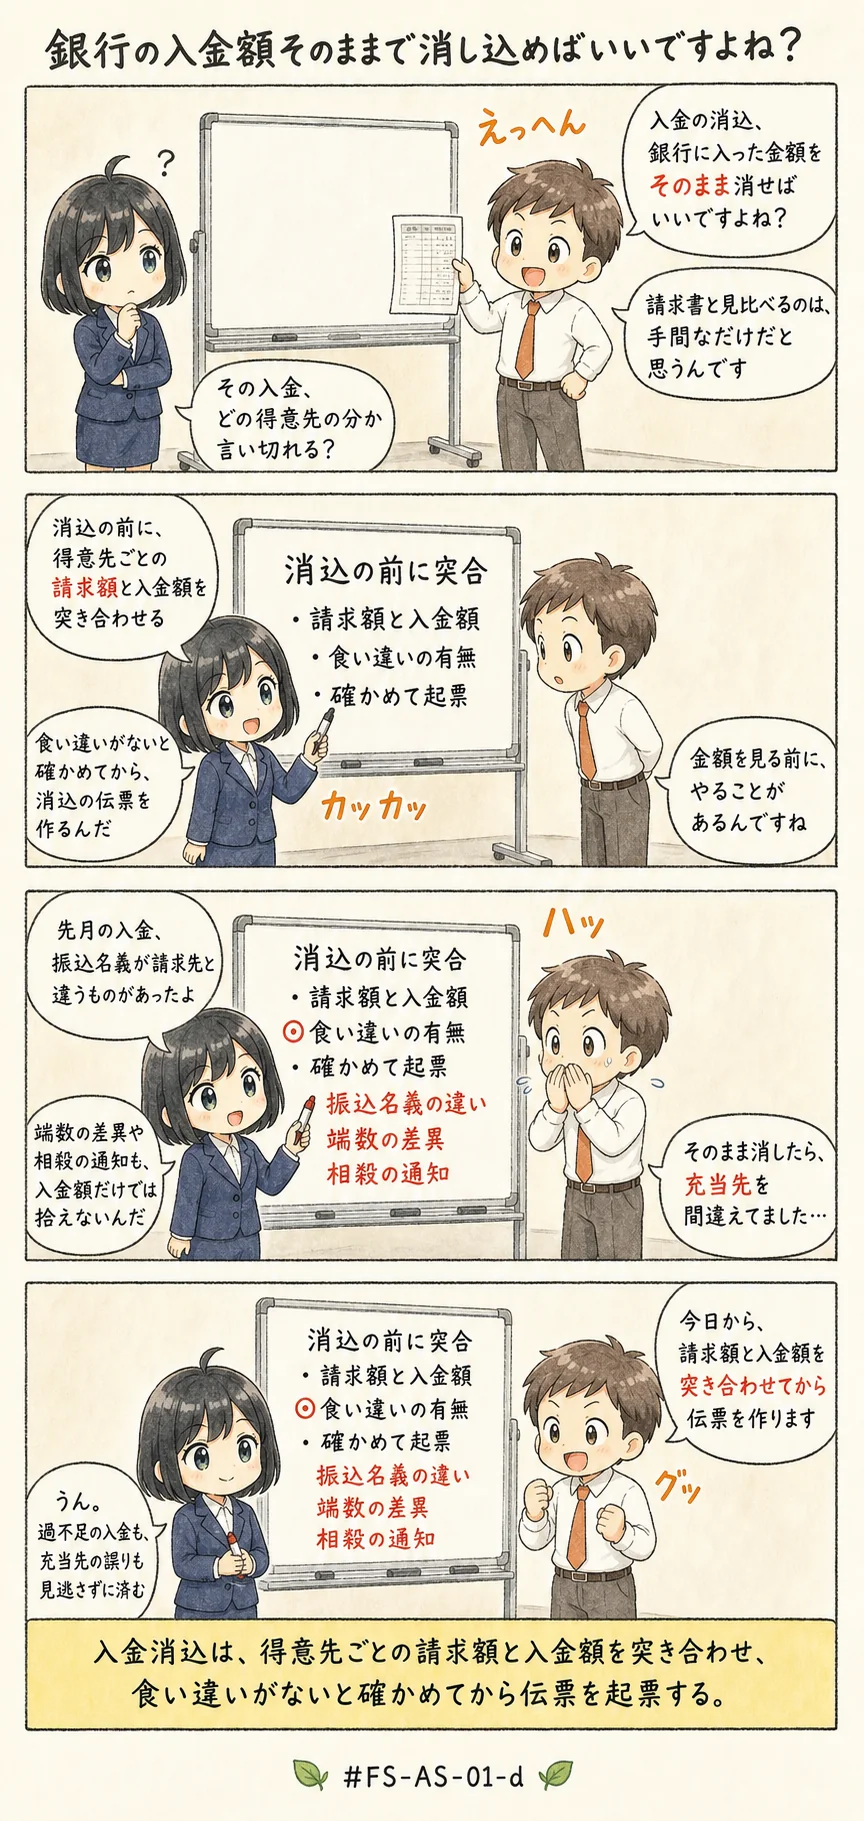
請求と突き合わせてから消し込む
オーディットコア・ハブのアキラです。この記事では、入金を消し込むときに何と突き合わせるかを取り上げます。
入金消込とは、つまり、入金された分だけ債権の残りを消していく作業なんですね。
請求額から引くのは入金だけでなく、値引・割戻しの調整額も同じ向きで引く
この一文が、今回の暗記対象なんです。ひとことで言えば、入金も調整額も、どちらも請求残高を減らす同じ向きの項目だ、ということですね。
この記事で分かること
- 入金消込で差異を出すときの引き算の向きと、引く項目が何と何か
- 入金明細だけを見て機械的に消し込むと、債権残高がどう狂うか
- 差異が残ったときの、照会・原因の特定・是正という手順の順序
入金を消し込むとき、何と突き合わせるか(AS-01-d)
よくある誤解
- 口座に入った金額さえ分かれば、請求データと突き合わせなくても消込は進められる
- 入金明細と債権明細がずれていたら、まず帳簿を入金額に合わせて直し、理由は後から調べる
- 消込の作業は、四半期に一度まとめて行えば足りる
- 差異を求めるときは、値引や割戻しの調整額を請求額に加算する
上から順に、確認手続の省略、原因究明(なぜ食い違うのかを調べること)の後回し、実施頻度の緩め、引き算の向きの取り違えです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件