与信管理
売る前に上限を決め、独立した部門が承認
オーディットコア・ハブのアキラです。この記事では、取引先をどこまで信用し、いくらまで売ってよいかを決める与信管理を取り上げます。
掛けで商品を渡すというのは、代金を後から受け取れるという見込みの上に成り立つ判断なんですね。
信用度は、支払手段という一点ではなく、調査会社の評価と決算書の数字の両方で確かめる
この一文が、今回の暗記対象なんです。ひとことで言えば、判断の材料は定性と定量の二系統あって、その両方を突き合わせて総合的に判断する、ということですね。
この記事で分かること
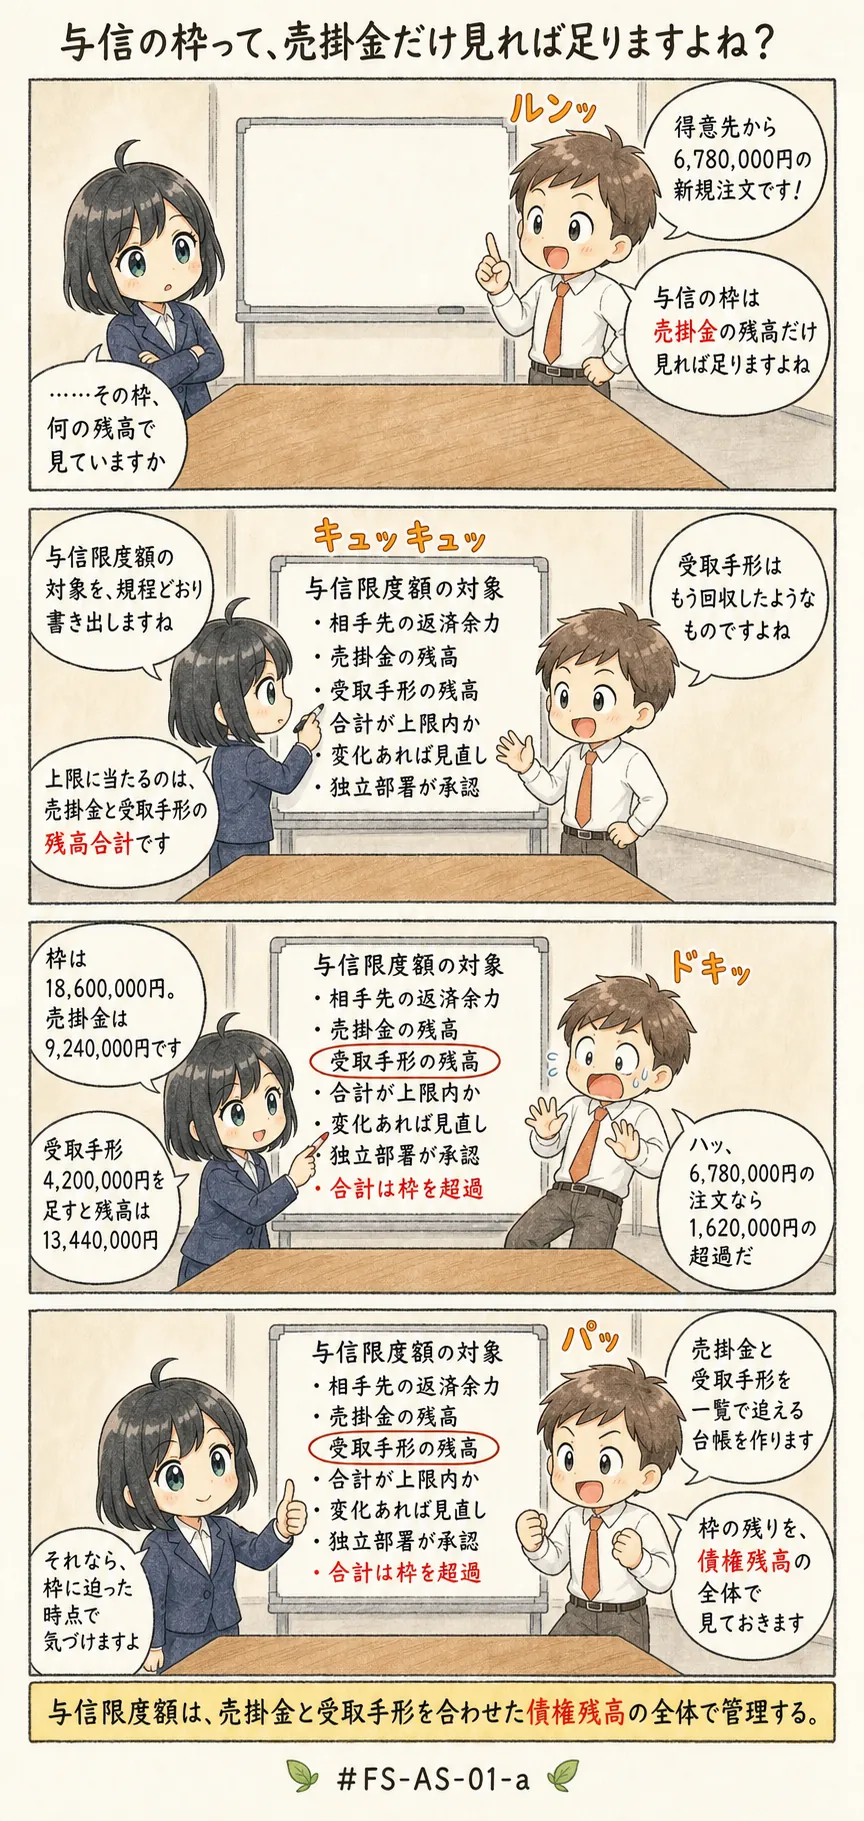
- 与信限度額が縛っている残高の中身と、余力・超過額を出す計算の順序
- 信用度を確かめる材料が、定性的な情報と定量的な情報の二系統に分かれること
- 検証・設定・承認という手続の流れと、承認を担うのがどの部門か
取引先をどこまで信用し、いくらまで売るか(AS-01-a)
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきますね。
- 代金の受け取りが手形か振込かという一点が分かれば、相手先の信用度は十分に測れる
- 与信限度額として管理する残高は売掛金であり、受取手形はその枠の外で見る
- 与信限度額の設定と承認は、相手先を最もよく知る営業部門が担うのが合理的である
- いったん決めた与信限度額は、次に契約を更新するまで据え置く
上から順に、判断材料の絞り込みすぎ、範囲の取り違え、手続の主体(誰がやるか)のすり替え、見直し時点のすり替えです。
社内の会話としては通ってしまいそうですよね。でも、単独の記述として出たら誤りなんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件