固有リスクと残余リスクの区別
統制の前が固有、後に残るのが残余
オーディットコア・ハブのアキラです。この記事では、固有リスクと残余リスクをどこで分けるのかを扱います。
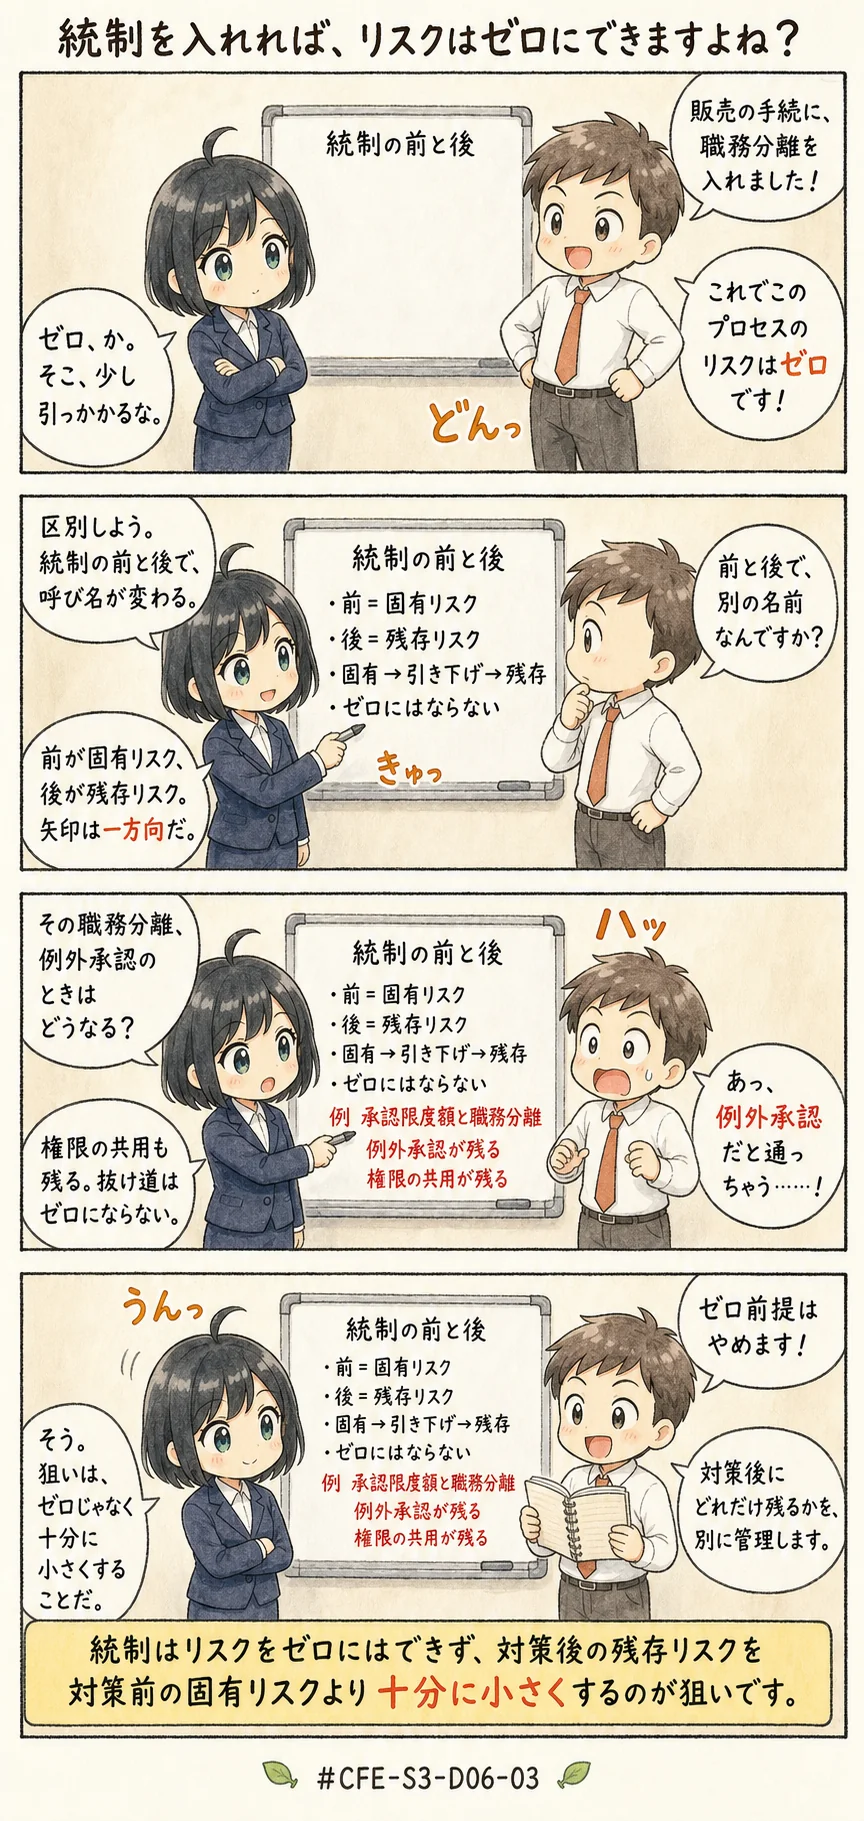
分かれ目は、リスクを管理する活動を入れる前の話なのか、入れた後の話なのかというところなんですね。
統制の役目は固有リスクを残余リスクへ引き下げることであって、ゼロにすることではないんです。
この一文が、今回の暗記対象なんです。
ひとことで言えば、統制手続の狙いは残余リスクを固有リスクよりも大幅に下げるところに置かれていて、リスクを消し去ることではない、ということですね。
この記事で分かること
- 対策を入れる前の水準が固有リスク、入れた後に残る水準が残余リスク(残存リスク)であること
- 不正リスクは、いまある統制を考えに入れない固有ベースで先に洗い出すこと
- 出題型に、用語入れ替え型、絶対表現型、順序型という三つの軸があること
固有リスクと残余リスクの区別(CFE-S3-D06-03)
よくある誤解
その記述だけが出てきたら誤りになる読み方を、先に並べておきますね。
- 統制を入れた後になお残る水準を、固有リスクと呼ぶ、という読み方
- 対策を講じる前の水準を、残余リスクと呼ぶ、という読み方
- 適切な統制を入れれば、残るリスクをゼロまで消せる、という読み方
- 統制は固有リスクを増やして残余リスクを減らすので、二つは必ず反対に動く、という読み方
初めの二つの読み方は、呼び名を入れ替えただけの逆転です。三つ目の読み方は、統制の効果を大きく見すぎた形ですね。
四つ目の読み方は、リスクの動く向きそのものを取り違えています。つまり、逆転と過大評価と方向違いは、それぞれ別のつまずきです。
だから、まとめて一つの理由では説明できないんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、CFE 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、CFE試験制度の更新をお届けします。いつでも解除できます。
全文が読める見本: マネーロンダリングの三段階、自白獲得面接の手順、不正のトライアングル