マネーロンダリングの方法・手段
実態が測りにくい事業と、入る科目
オーディットコア・ハブのアキラです。この記事では、洗浄の受け皿に選ばれる事業と、フロント企業(隠れ蓑会社)の利点を扱います。
売上に載せたのか、借入や出資として受け入れたのか、その読み分けまで見ていきましょう。
受け皿を見分けるときは、業種の名前ではなく、収入や費用の実態を外から確かめにくいかどうか、そして資金がどの科目に入っているかで判断します。
この一文が、今回の暗記対象なんです。
ひとことで言えば、売上の側に現れたなら水増し、借入や出資の側に現れたなら付け替え、と読み分ける、ということなんですね。
この記事で分かること
- 受け皿に選ばれる事業の特徴と、フロント企業の利点の数え方
- 収益の過大計上と、財政状態計算書の偽装を、どの科目に入るかで分ける読み方
- この論点の出題型を三つ、切り方つきで
マネーロンダリングの方法・手段(CFE-S1-D10-04)
よくある誤解
それだけを単独で出されたら誤りになる記述を、先に並べます。
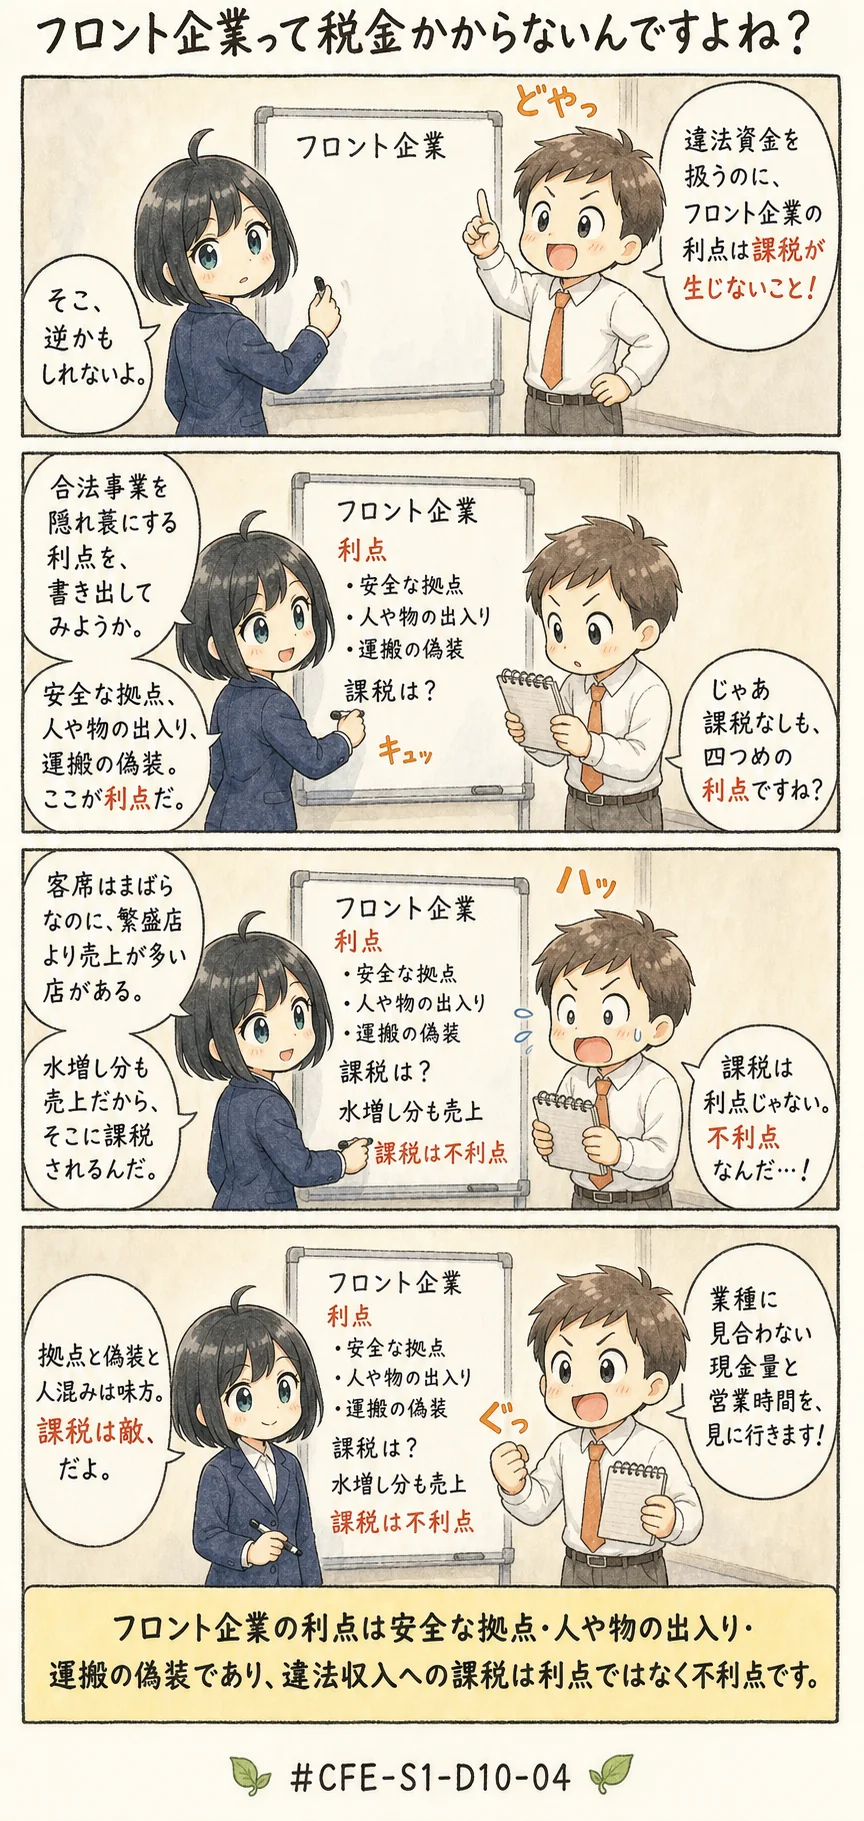
- フロント企業(隠れ蓑会社)の利点には、違法な収入に課税が生じないことが含まれる
- フロント企業の利点は、安全な場所と運搬の偽装の二つで言い尽くせる
- 売上を実態より多く見せて現金を混ぜる手口は、スキミング(帳簿に載る前の現金を抜くこと)と同じ方向である
- 違法な収入を借入金や増資の形で受け入れる手口も、売上を水増しする手口と同じである
- 新しい支払の手段は銀行と同じ厳しさで規制されているから、洗浄には向かない
一覧の前の二つは、利点の数え方の取り違えです。一つ目は課税という不利点を味方の側に入れた記述、二つ目は正しい利点を一つ落とした記述ですね。
後の三つは、どれも向きの取り違えなんです。三つ目は抜き取りと紛れ込ませ、四つ目は売上と資金調達の取り違えです。
五つ目は、規制の緩さと厳しさの取り違えなんです。つまり、数える向きと入れる場所、そこが争点ですよね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、CFE 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、CFE試験制度の更新をお届けします。いつでも解除できます。
全文が読める見本: マネーロンダリングの三段階、自白獲得面接の手順、不正のトライアングル