不正対策プログラムに関する経営者責任
最後の責任を負うのはだれか
オーディットコア・ハブのアキラです。
この記事では、不正の防止と摘発について最後まで責任を負うのはだれなのか、そしてその責任が文化・教育・方針・手続という四つの柱でどう果たされるのかを見ていきますね。
取締役会や内部監査部門との線引きも、ここでいっしょに整理しておきましょう。
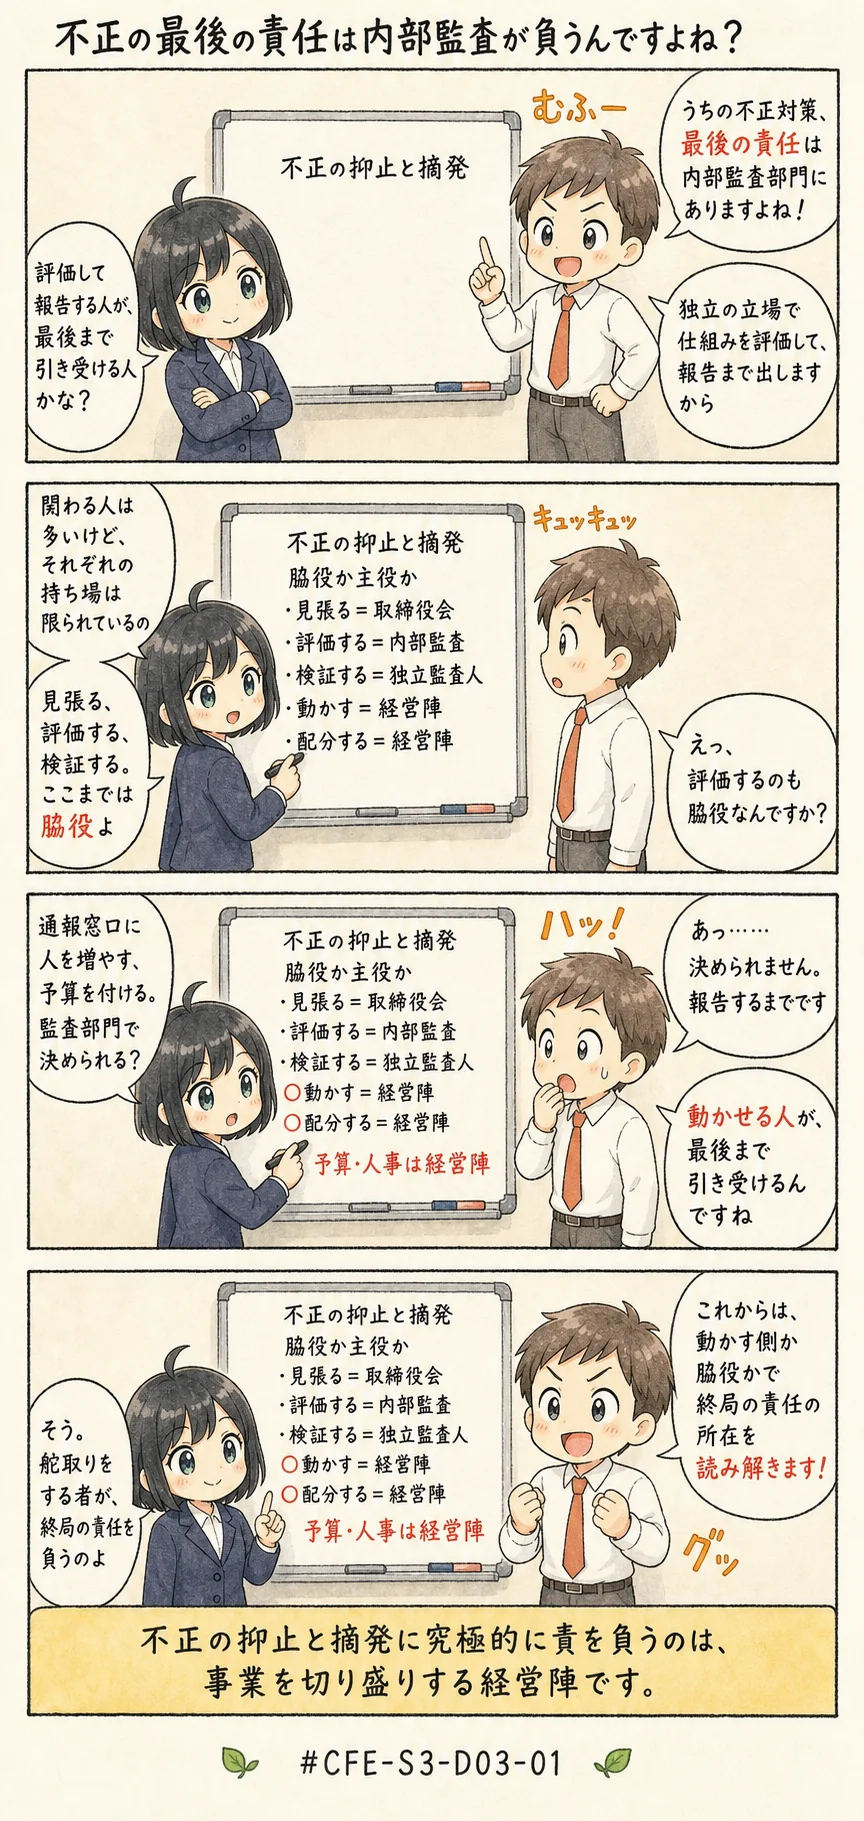
見張る・評価する・検証するのは支える側の働きで、資源を配って仕組みを動かせる経営者が、不正の防止と摘発について終局の責任を負います。
この一文が、今回の暗記対象なんです。
ひとことで言えば、監督・評価・検証という役回りの立場は支える側であって、事業を実際に動かし、人とお金をどこへ割り振るかを決められる経営者が結果を引き受ける、ということなんですね。
まず声に出してみてください。
この記事で分かること
- 取締役会・内部監査・外部監査と経営者の役割が、どこで線引きされるか
- 経営者の責任を果たす四つの柱と、文書保存方針で考える三つの材料
- この論点で想定される出題の三つの型と、狙われるすり替えの軸
不正対策プログラムに関する経営者責任(CFE-S3-D03-01)
よくある誤解
その記述だけを取り出して示されたら誤りになるものを、先に並べておきますね。
- 不正の防止と摘発について終局の責任を負うのは、組織全体を見張る立場の取締役会
- その終局の責任を引き受けるのは、独立した立場で統制を評価する内部監査部門
- 組織の内側の不正を抑える責任を負うのは、社外で財務諸表を検証する独立監査人
- 文書保存方針を定めるときに考える材料は、保存を義務づける法令の要求
- 文書保存方針が守る対象は、仕訳帳や総勘定元帳といった会計の記録
取締役会・内部監査部門・独立監査人の三つは、取り違えです。この三つがしているのは、監督・評価・検証という、支える側の働きなんですね。
材料を法令の要求だけとするのは、材料がほかにもあるので誤りです。守る対象を会計の記録だけとするのも、狭めすぎですよね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、CFE 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、CFE試験制度の更新をお届けします。いつでも解除できます。
全文が読める見本: マネーロンダリングの三段階、自白獲得面接の手順、不正のトライアングル