財務諸表不正の分析手法
見分けは着眼の軸、向きは分子と分母で
オーディットコア・ハブのアキラです。この記事では、決算書の数字の歪みを読むための財務諸表分析を扱いますね。
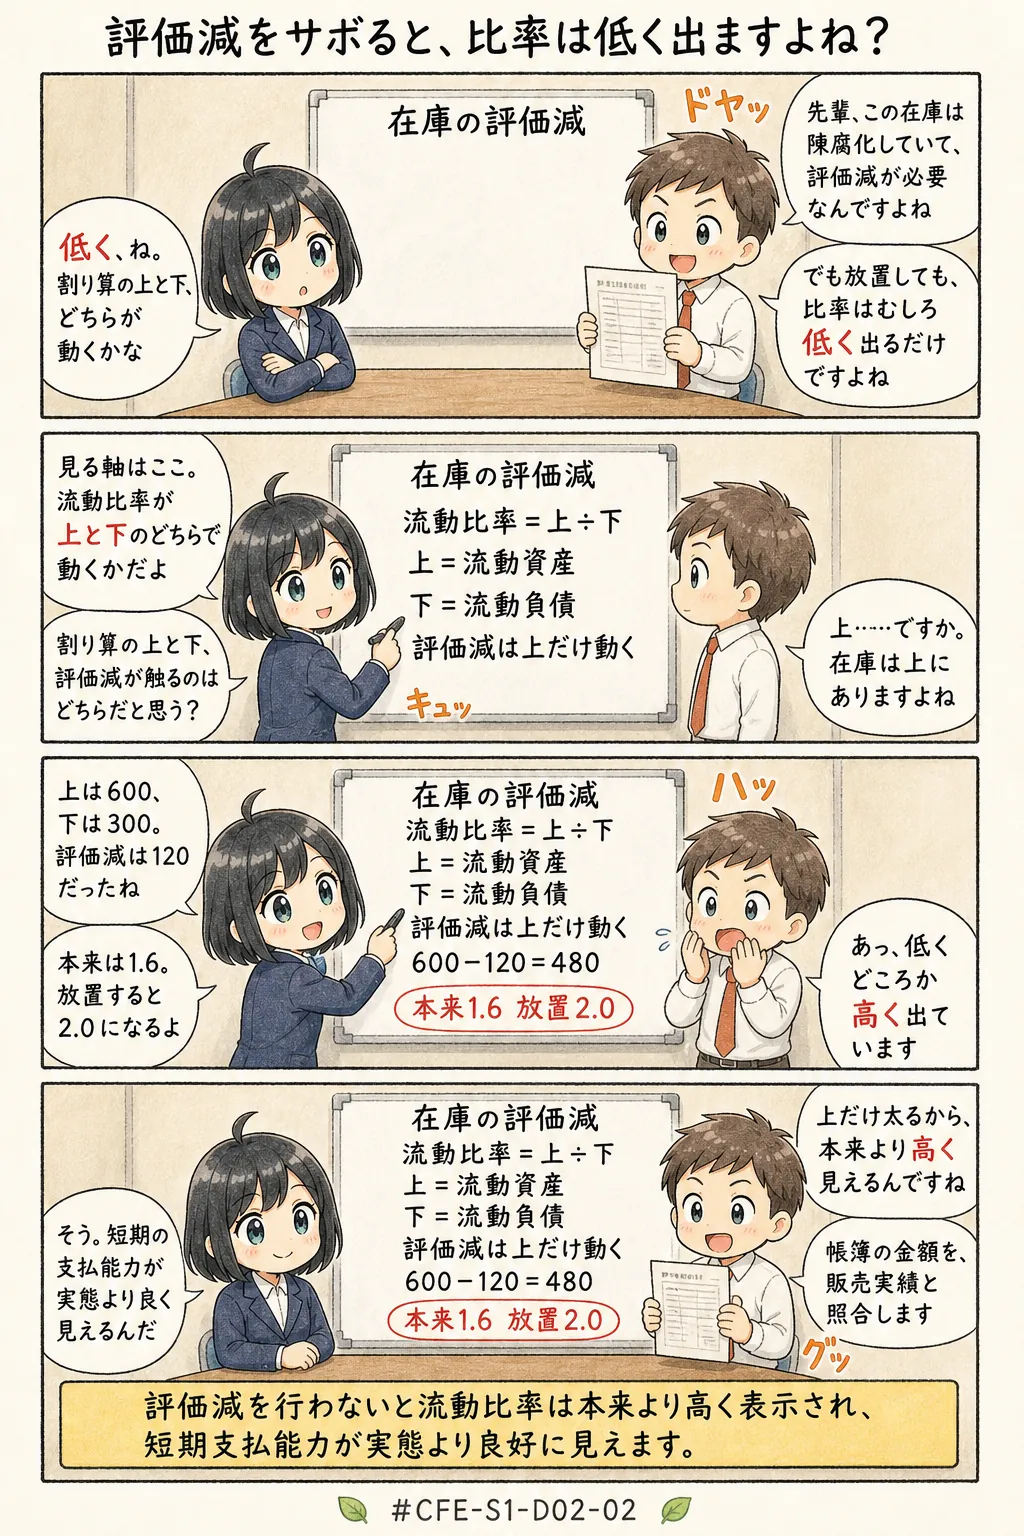
垂直分析・水平分析・比率分析をどう見分けるか、そして評価減を見送ると比率がどちらへ動くのかまで、一緒にたどってみましょう。
分析手法は、一つの表の中の構成比を見るのか、年度をまたぐ増減を見るのか、二つの金額の関係を見るのか、この着眼の軸で見分けます。
この一文が、今回の暗記対象なんです。
ひとことで言えば、一つの表の中を縦に見るのが垂直、年度を横に並べるのが水平、二つの金額の関係を一つの比率にするのが比率分析、ということなんですね。
ここだけは、先に頭へ入れてから読み進めてみてください。
この記事で分かること
- 垂直分析・水平分析・比率分析の見分け方と、基準に置く項目の対応
- 評価減を見送ったときに流動比率がどちらへ動くか、分子と分母で決める考え方
- 出題で想定される型は、定義の入れ替え・基準項目のすり替え・影響方向・造語
財務諸表不正の分析手法(CFE-S1-D02-02)
よくある誤解
まず、財務諸表分析の説明として、それ一つだけを示されたら誤りになる記述を並べますね。
- 垂直分析は親会社と子会社の比較、水平分析は同業他社どうしの比較、という説明
- 垂直分析は複数の財務諸表をまたぐ比較、水平分析は一つの表の中の構成比、という入れ替え
- 垂直分析は二つの数値の関係を比率で表す手法、という説明
- 損益計算書の垂直分析で、総売上高を100%に置くという扱い
- 計上すべき評価減を見送れば、比率は悪い側に出るという読み
どれも財務諸表分析という枠の中の語ではあります。ただ、着眼する軸か、基準に置く項目か、歪みの向きか、どこか1か所だけが入れ替えられているんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、CFE 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、CFE試験制度の更新をお届けします。いつでも解除できます。
全文が読める見本: マネーロンダリングの三段階、自白獲得面接の手順、不正のトライアングル