財務諸表不正の手口類型
成立の条件は、欺く意図と決算書への操作
オーディットコア・ハブのアキラです。この記事では、決算書そのものを操作して会社をよく見せる不正が、どこで成り立つのかを見ていきますね。
過大表示と過小表示という二つの向き、そして何を操作したかで分かれる五つの類型まで、一緒に整理してみましょう。
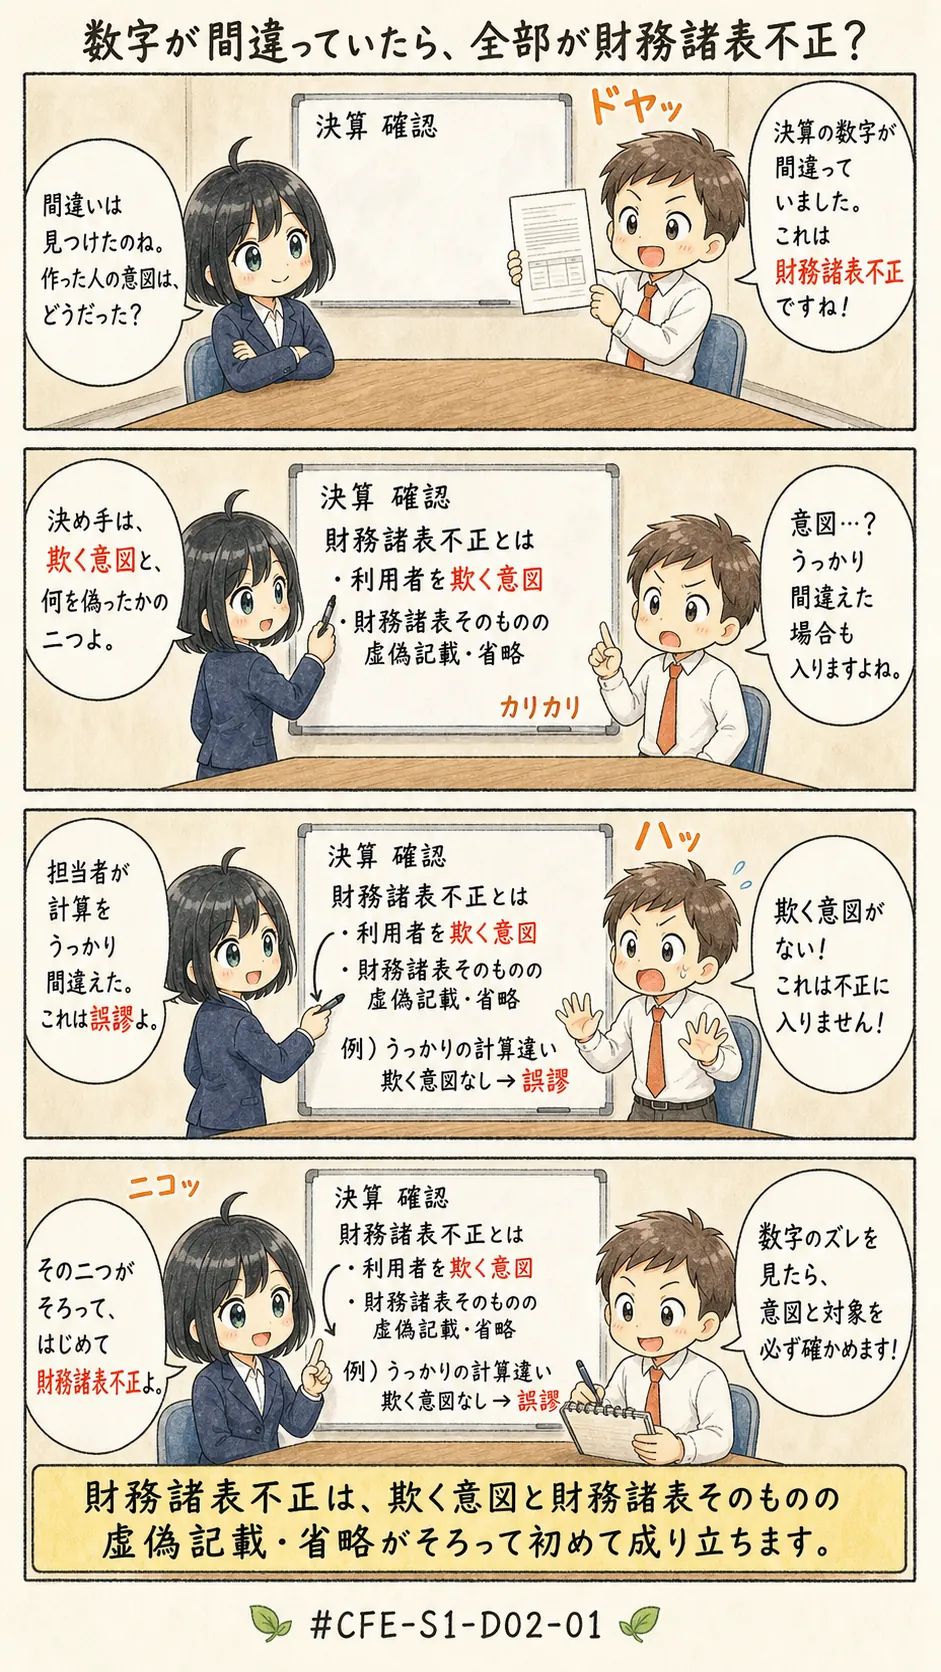
財務諸表不正かどうかは、利用者を欺く意図と、財務諸表そのものへの意図的な操作、この二つがそろっているかで決まります。
この一文が、今回の暗記対象なんです。
ひとことで言えば、欺く意図と、財務諸表そのものへの意図的な操作、この二つがそろって初めて成り立つ、ということなんですね。
片方だけでは足りない、というところを先に頭へ入れてから読み進めてみてください。
この記事で分かること
- 財務諸表不正が成り立つ二つの要件と、隣にある概念との線引き
- 過大表示・過小表示という二つの向きと、五つの手口の類型
- 出題で想定される切り口は、定義の当てはめ・階層のすり替え・責任主体・動機
財務諸表不正の手口類型(CFE-S1-D02-01)
よくある誤解
まず、財務諸表不正の説明として、それ一つだけを示されたら誤りになる記述を並べておきますね。
- 意図の有無を問わず、担当者の過失による会計上の誤りまで広く指す、という説明
- 会社の資産を私的に着服したり流用したりする行為も含まれる、という扱い
- 財務諸表が結果として誤って表示されている状態であれば当てはまる、という説明
- 動機は横領型と同じで、実行した個人が私的な利得を直接得ることにある、という説明
どの説明も、決算の数字が実態と食い違う場面には触れてはいます。ただ、いま並べた記述だけで財務諸表不正を説明すると、誤りになるんですね。
初めの三つに欠けているものは、何でしょうか。利用者を欺く意図か、財務諸表そのものを操作したという事実か、そのどちらかです。
四つ目は、狙いの向き先の取り違えですね。財務諸表不正の誘因、つまり動機は、会社の外向きの評価へ向くのが基本なんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、CFE 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、CFE試験制度の更新をお届けします。いつでも解除できます。
全文が読める見本: マネーロンダリングの三段階、自白獲得面接の手順、不正のトライアングル